नेफ्स्कूनसहित जिल्ला–प्रदेशस्तरीय संघहरूको पुँजी एकीकृत गरी नयाँ बैंक बनाउने तयारी, आगामी पुससम्म पुँजी स्वघोषणा गर्ने प्रतिबद्धता
काठमाडौं । नेपालमा बचत तथा ऋण सहकारी अभियानको छाता संगठन नेपाल बचत तथा ऋण केन्द्रीय सहकारी संघ (नेफ्स्कून) को अगुवाइमा नयाँ ‘बचत सहकारी बैंक’ स्थापना गर्ने प्रक्रिया अघि बढाइएको छ।
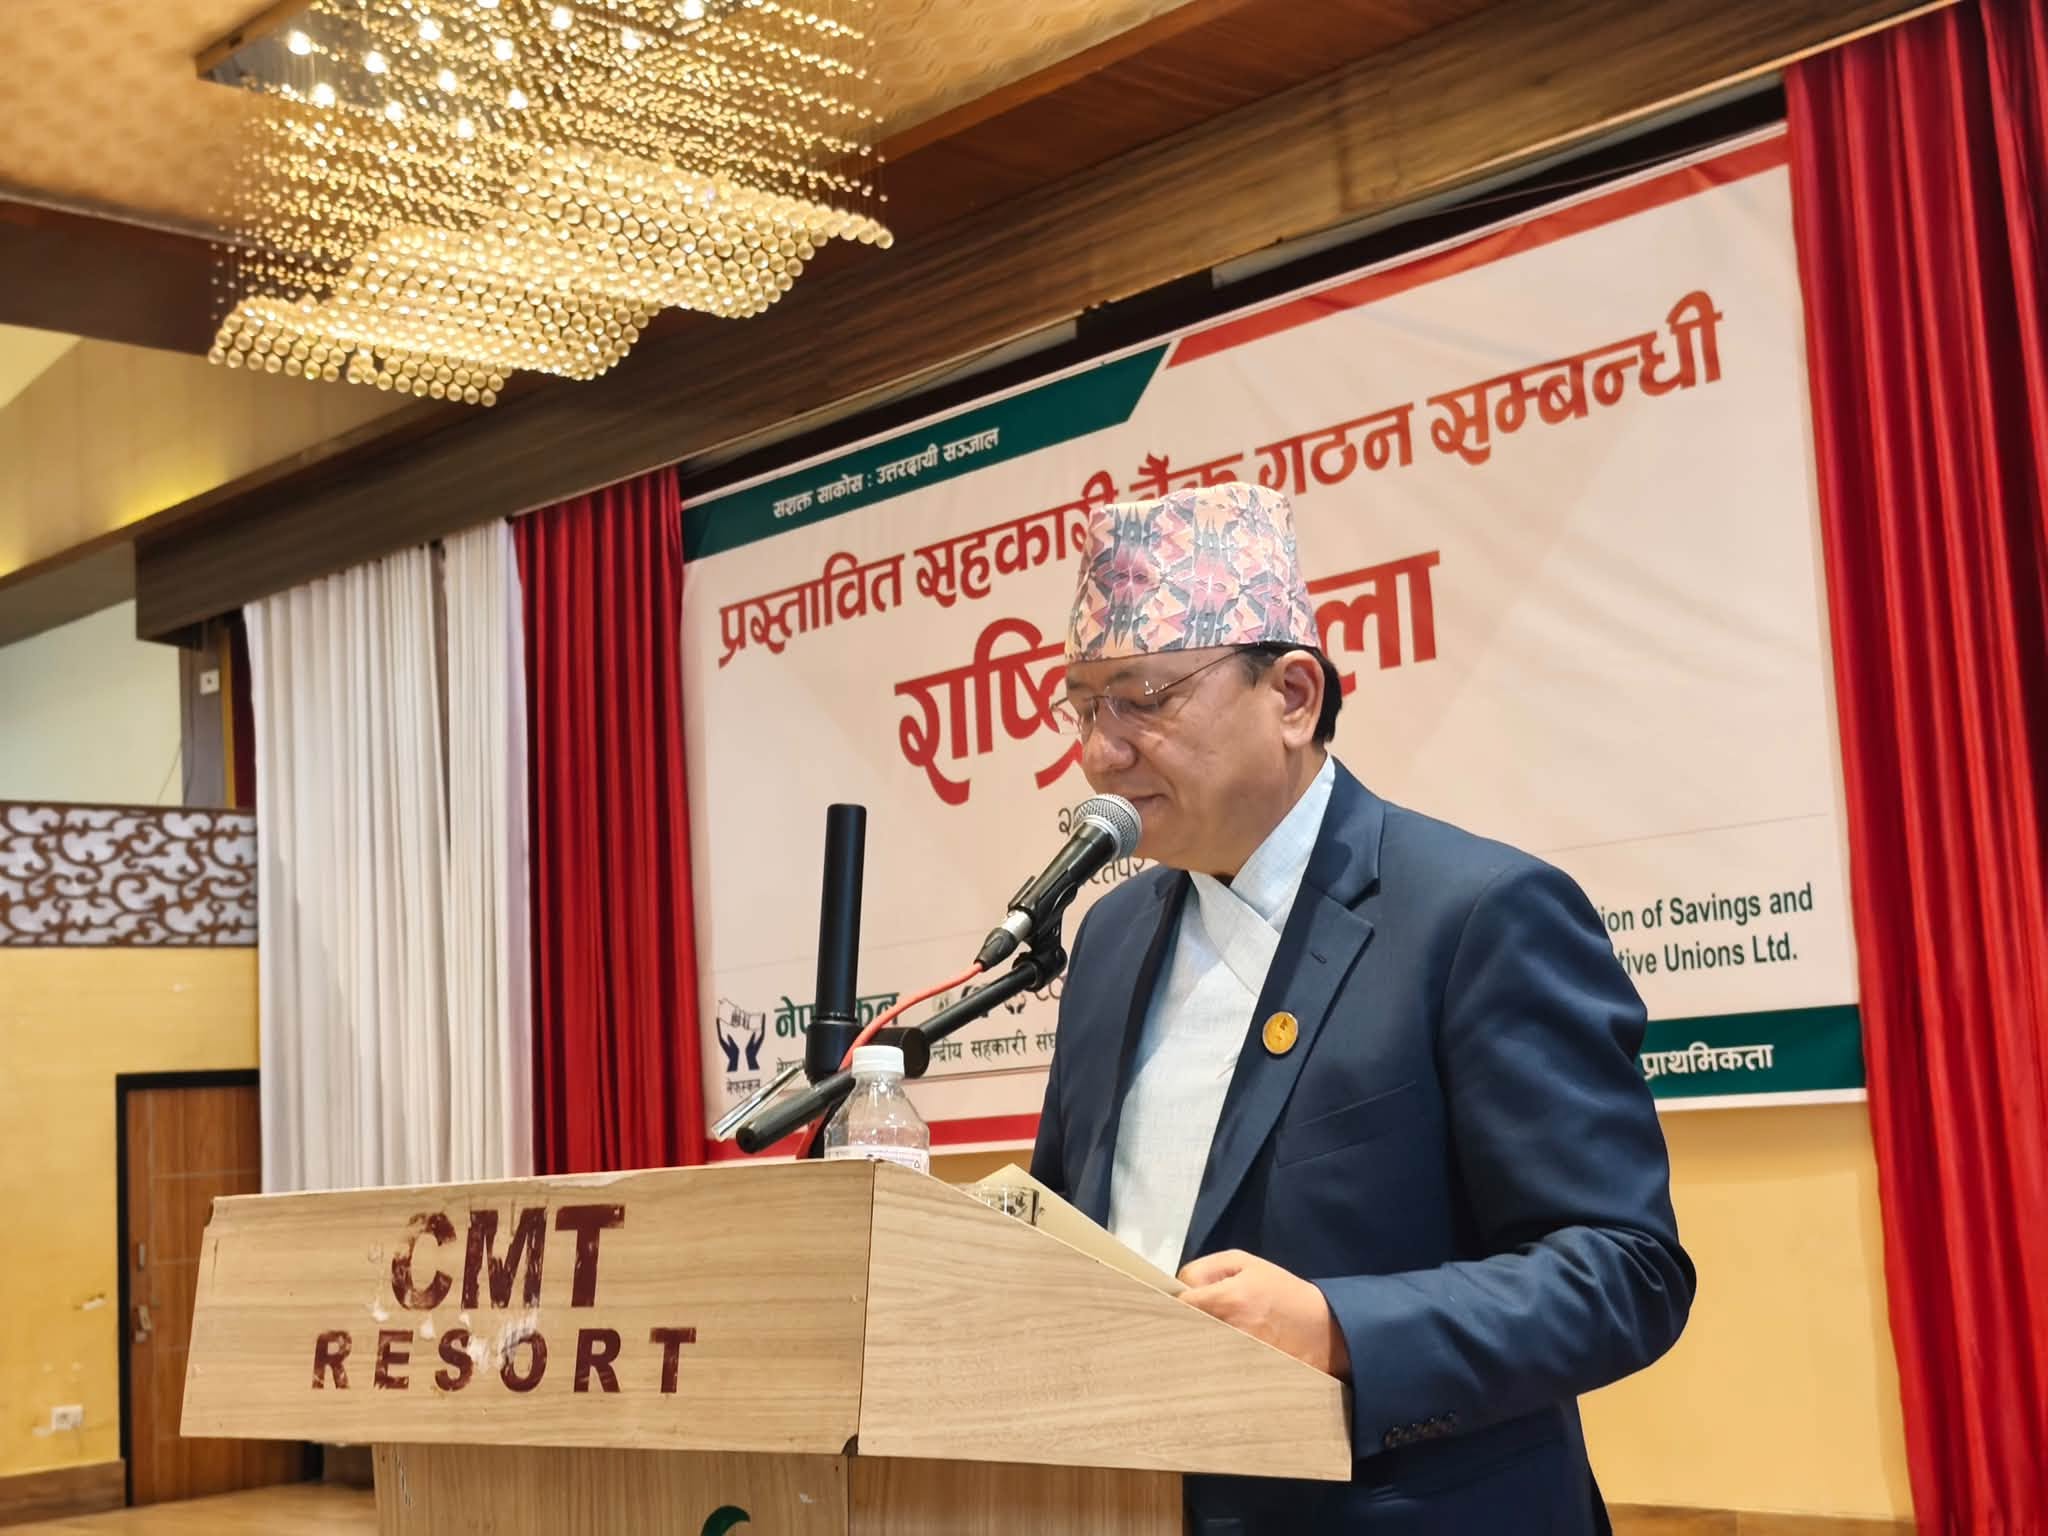
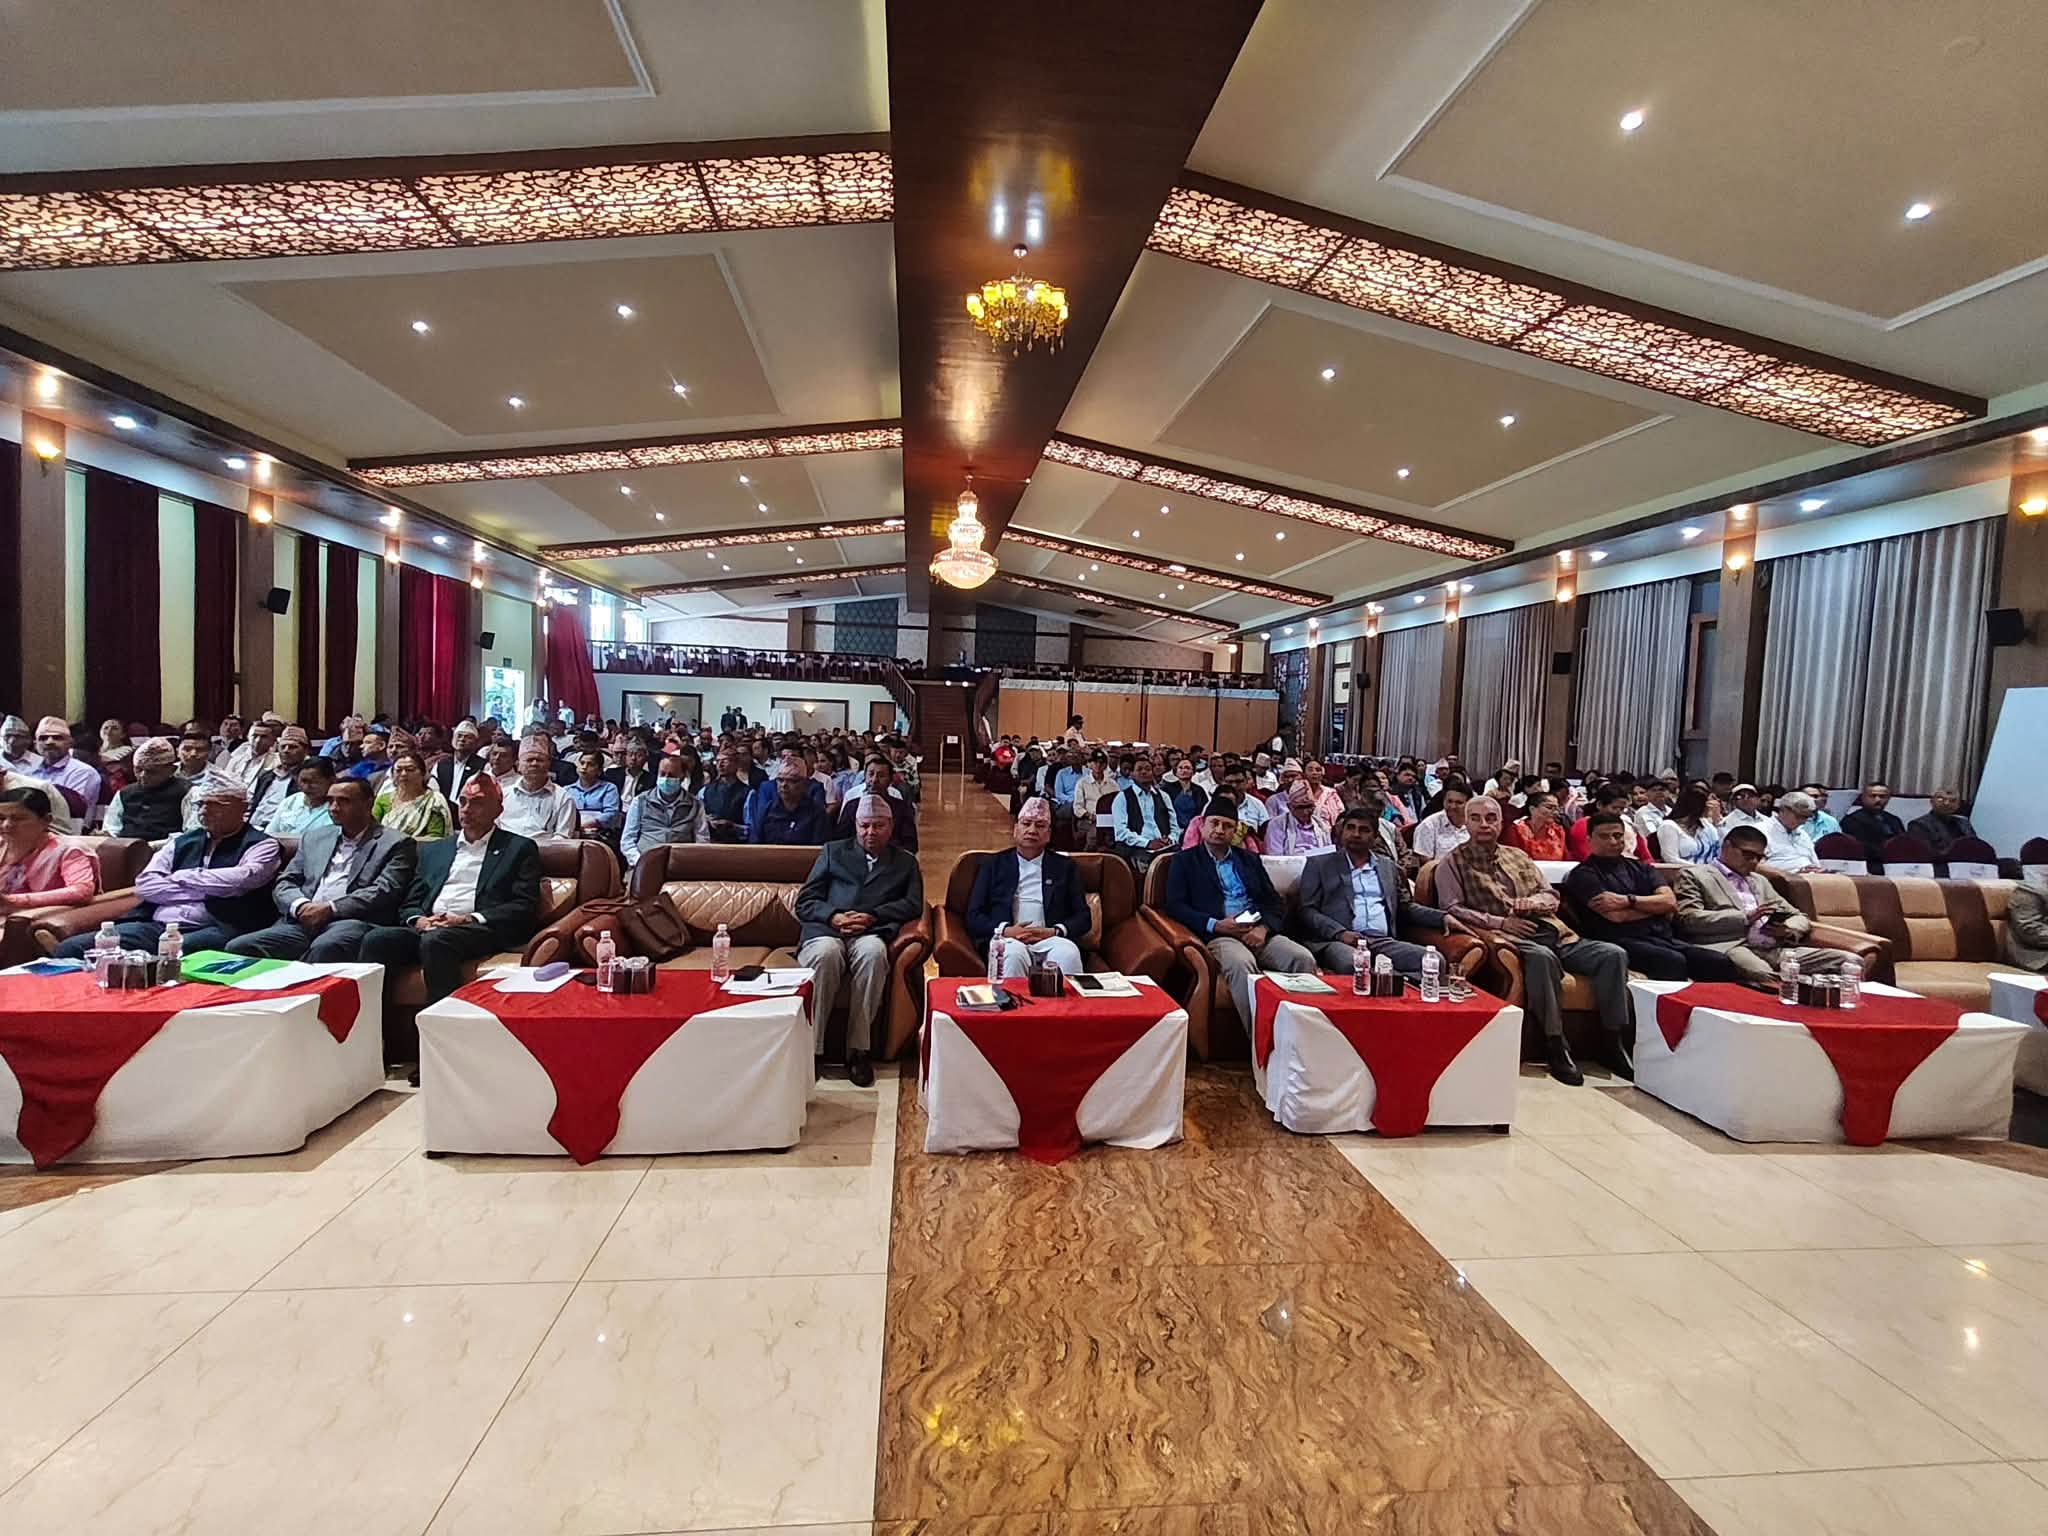
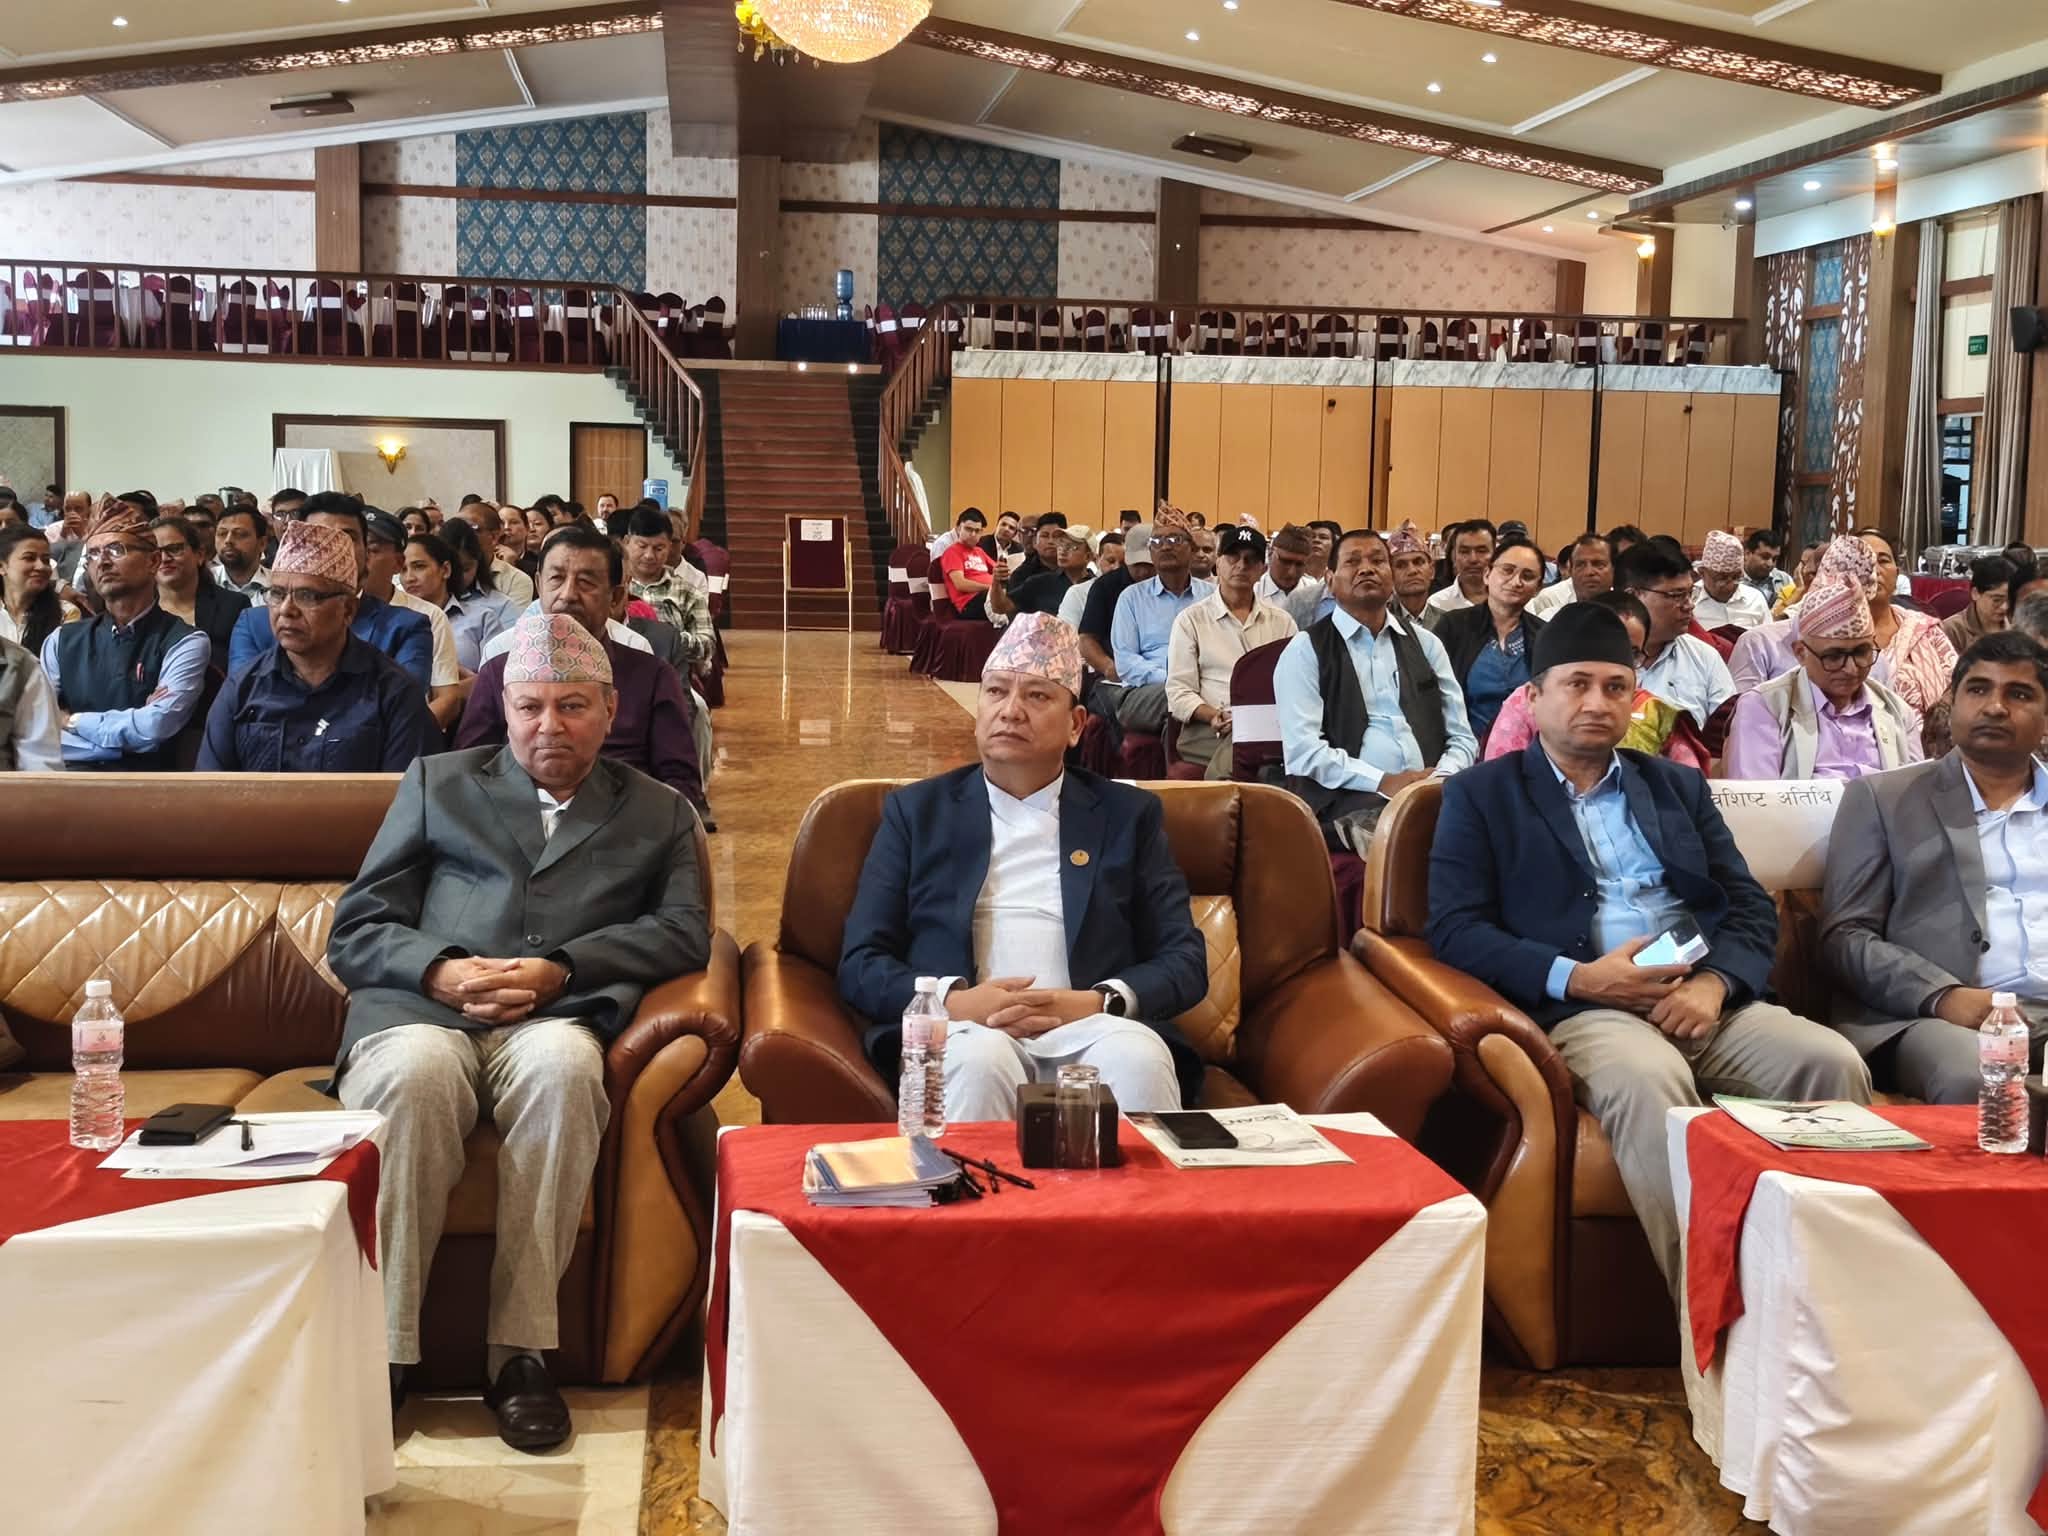
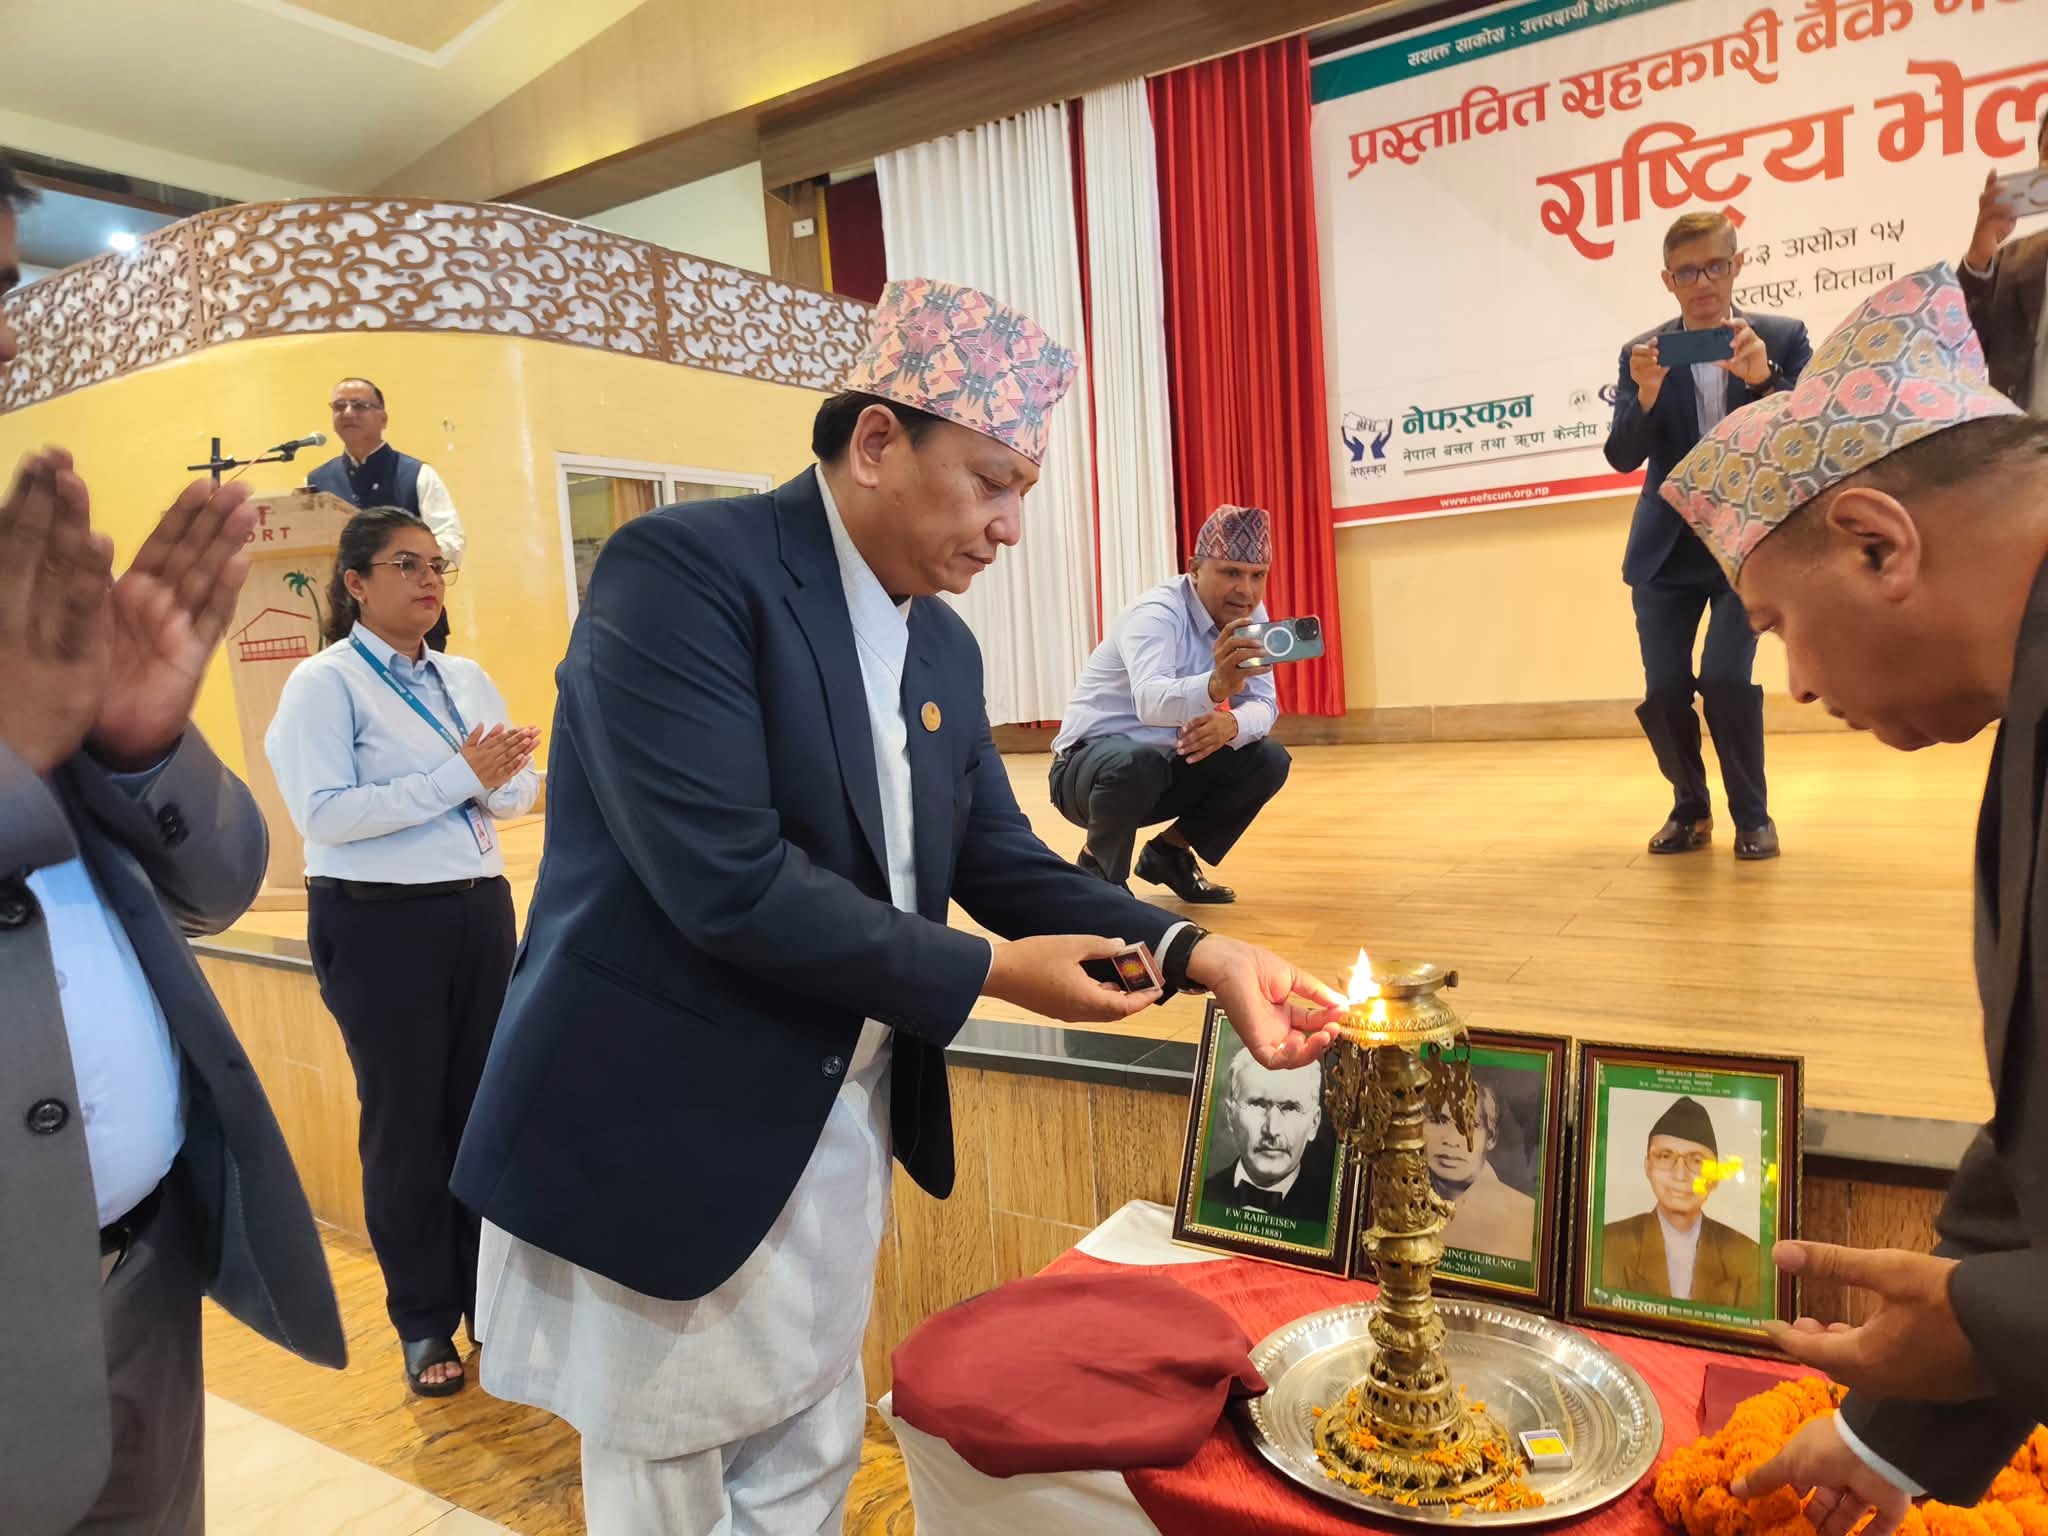
चितवनको भरतपुरमा असोज १५ गते सम्पन्न ‘सहकारी बैंक गठनसम्बन्धी राष्ट्रिय भेला–२०८३’ ले तोकिएको कानुनी समयसीमाभित्र नयाँ सहकारी बैंक स्थापना गर्ने प्रतिबद्धता व्यक्त गरेको हो। भेलामा देशभरका २६ वटा सहकारी संघ तथा ३०५ भन्दा बढी प्रारम्भिक बचत तथा ऋण सहकारी संस्थाका प्रतिनिधि सहभागी थिए।
भेलाबाट जारी प्रतिबद्धता पत्रमा बचत तथा ऋणको कारोबार गरिरहेका संघहरूले आपसमा मिलेर नयाँ बैंक गठन गर्ने, त्यसका लागि आवश्यक पुँजी जुटाउने र विद्यमान वित्तीय कारोबारलाई प्रस्तावित बैंकमार्फत व्यवस्थित गर्ने योजना अघि सारिएको छ। सम्बन्धित संघहरूले आफ्ना साधारणसभाबाट बैंक गठनका लागि सैद्धान्तिक सहमति लिने तथा आगामी पुस मसान्तभित्र आवश्यक पुँजीलगायत विषयमा स्वघोषणा गर्ने प्रतिबद्धता जनाएका छन्।
 तीन दशकअघि जन्मिएको नेफ्स्कून
नयाँ बैंक गठनको पहल गरिरहेको नेफ्स्कून आफैं भने नेपालको बचत तथा ऋण सहकारी अभियानको तीन दशकभन्दा लामो इतिहास बोकेको संस्था हो।
नेफ्स्कूनको औपचारिक यात्रा वि.सं. २०४५ साल साउन ३२ गते बचत समूह राष्ट्रिय संघ तदर्थ समितिको गठनबाट सुरु भएको हो। सहकारी ऐन २०४८ पछि संस्थागत कानुनी आधार पाएर यो संघ २०५० साल भदौ २९ गते सहकारी विभागमा दर्ता भएको थियो।
आज नेफ्स्कूनलाई बचत तथा ऋण सहकारी संस्था र तिनका जिल्ला तथा प्रदेशस्तरीय संघहरूको राष्ट्रिय छाता संगठनका रूपमा लिइन्छ। संस्थाका अनुसार यसको सञ्जाल ७६ जिल्लासम्म पुगेको छ र उसले करिब ३७ लाख व्यक्तिलाई वित्तीय मूलप्रवाहमा जोड्न सहयोग गरेको दाबी गर्छ।
तर, लामो इतिहास र ठूलो सञ्जाल भएको नेफ्स्कून आफैं पछिल्ला वर्षमा वित्तीय चुनौतीबाट गुज्रिरहेको छ।
२०८१/८२ मा नेफ्स्कूनको चुक्ता पुँजी १ अर्ब ४६ करोड
नेफ्स्कूनको आर्थिक वर्ष २०८१/८२ को वित्तीय विवरणअनुसार संघको चुक्ता पुँजी करिब १ अर्ब ४६ करोड १८ लाख रुपैयाँ पुगेको छ। साधारण जगेडा कोष करिब ५३ करोड ५४ लाख रुपैयाँ छ। तर, सोही वर्ष संघ ९० करोड ५९ लाख रुपैयाँ सञ्चित नोक्सानीमा रहेको विवरण सार्वजनिक भएको छ। कर्जा नोक्सानी व्यवस्थालाई नियामकीय मापदण्डअनुसार बढाएपछि संघको वित्तीय अवस्था दबाबमा परेको देखिन्छ।
त्यस्तै, संघको गैरबैंकिङ सम्पत्ति उल्लेख्य बढेर २ अर्ब ३१ करोड ४३ लाख रुपैयाँ पुगेको छ। सदस्य सहकारीलाई दिएको ऋण सापटी पनि अघिल्लो आर्थिक वर्षको करिब ९ अर्ब ८० करोडबाट घटेर २०८१/८२ मा करिब ६ अर्ब ८० करोड ८८ लाख रुपैयाँ मा झरेको देखिन्छ।
अर्थात्, नयाँ बैंक बनाउने बहस केवल नयाँ संस्था थप्ने विषय मात्र होइन; साकोस अभियानको वित्तीय स्रोत, तरलता र संघहरूको भविष्यको कारोबार संरचना कसरी व्यवस्थित गर्ने भन्ने प्रश्नसँग समेत जोडिएको छ।
 नेपालमा सहकारी बैंकको इतिहास नयाँ होइन
नेपालमा सहकारी बैंकको अवधारणा भने आजबाट सुरु भएको होइन।
सहकारी आन्दोलनको प्रारम्भिक चरणमा बचत तथा ऋण सहकारीको पुँजीलाई संस्थागत गर्दै वि.सं. २०२० को दशकमा सहकारी बैंकको अवधारणा अघि बढेको थियो। सन् १९६३ मा बचत तथा ऋण सहकारीको पुँजीलाई सहकारी बैंकमा रूपान्तरण गरिएको र पछि सन् १९६८ मा उक्त संरचना कृषि विकास बैंकमा रूपान्तरण भएको इतिहास पाइन्छ।
त्यसपछि लामो समयपछि नेपालमा सहकारी क्षेत्रकै लागि राष्ट्रियस्तरको बैंक आवश्यक रहेको बहस पुनः उठ्यो र सन् २००३ मा राष्ट्रिय सहकारी बैंक लिमिटेड (NCBL) स्थापना भयो।
राष्ट्रिय सहकारी बैंकका अनुसार तत्कालीन सहकारी ऐनको व्यवस्थाअनुसार तथा नेपाल राष्ट्र बैंकको सिफारिसमा सहकारी क्षेत्रका संस्थालाई बैंकिङ तथा वित्तीय सेवा उपलब्ध गराउने उद्देश्यले बैंक स्थापना गरिएको थियो। नेपाल सरकारले आर्थिक वर्ष २०००/०१ मा बैंकको इक्विटीमा १ करोड रुपैयाँ लगानीसमेत गरेको थियो।
२० वर्षपछि राष्ट्रिय सहकारी बैंक कहाँ छ?
राष्ट्रिय सहकारी बैंक अहिले देशभरका सहकारी संस्थालाई सेवा दिने ठूलो वित्तीय संरचना बनेको छ। बैंकको वेबसाइटअनुसार हाल ७७ वटै जिल्लामा पहुँच, १६ हजार ४९२ सदस्य सहकारी र ५७ शाखा छन्।
तर बैंक पनि अहिले गम्भीर वित्तीय चुनौतीबाट गुज्रिएको तथ्यांकले देखाउँछ।
आर्थिक वर्ष २०८२/८३ को चौथो त्रैमाससम्मको अपरिष्कृत वित्तीय विवरणअनुसार बैंकको शेयर पुँजी २ अर्ब ९३ करोड ९३ लाख रुपैयाँ छ भने कुल इक्विटी करिब ३ अर्ब ६९ करोड ५२ लाख रुपैयाँ छ। बैंकको कुल सम्पत्ति ५० अर्ब ३७ करोड रुपैयाँ र ग्राहकबाट संकलित निक्षेप ४६ अर्ब १५ करोड रुपैयाँ पुगेको छ।
यही अवधिमा सहकारी संस्थालाई दिएको कर्जा तथा सापटी करिब ११ अर्ब ४९ करोड रुपैयाँ छ। बैंकको निष्क्रिय कर्जा अनुपात भने ३२.२६ प्रतिशत देखिएको छ। अघिल्लो आर्थिक वर्षको ठूलो सञ्चित घाटा बोकेको बैंकले चालु आर्थिक वर्षमा भने ४९ करोड २४ लाख रुपैयाँ खुद नाफा देखाएको छ र पूँजीकोष अनुपात ११.६६ प्रतिशत पुगेको अपरिष्कृत विवरणमा उल्लेख छ।
यसअघि आर्थिक वर्ष २०८१/८२ मा बैंकको सञ्चित नोक्सानी करिब ४ अर्ब २५ करोड रुपैयाँ पुगेको र पूँजीकोष अनुपात ०.८२ प्रतिशतमा झरेको विवरण सार्वजनिक भएको थियो। त्यसपछि बैंकको पूँजी सुधार र वित्तीय पुनर्संरचनाको विषय प्रमुख बनेको थियो।
 पुरानो बैंक हुँदाहुँदै नयाँ बैंक किन?
यही पृष्ठभूमिमा नेफ्स्कूनले अघि सारेको नयाँ ‘बचत सहकारी बैंक’को अवधारणा महत्वपूर्ण देखिन्छ।
सहकारी ऐनको पछिल्लो संशोधनले बचत तथा ऋणको कारोबार गरिरहेका जिल्ला, प्रदेश तथा केन्द्रीयस्तरका सहकारी संघहरूलाई आपसमा मिलेर एकपटकका लागि सहकारी बैंक स्थापना गर्ने वा सञ्चालनमा रहेको सहकारी बैंकसँग एकीकरण हुने विकल्प दिएको छ। यस्तो प्रक्रिया कानुनले तोकेको समयसीमाभित्र अघि बढाउनुपर्ने व्यवस्था छ।
यससँगै सहकारी रजिस्ट्रारको कार्यालयले बचत तथा ऋणको कारोबार गरिरहेका संघहरूलाई नयाँ बचत संकलन तथा ऋण प्रवाहमा सावधानी अपनाउन, तीन वर्षभित्र हिसाब राफसाफ गर्ने योजना बनाउन तथा बैंक गठन वा विद्यमान बैंकसँग एकीकरणमध्ये कुन विकल्प रोज्ने भन्ने रणनीतिक योजना तयार गर्न निर्देशन दिएको छ।
यसले अहिलेको बहसलाई अझ स्पष्ट बनाएको छ—सहकारी संघहरूले पुरानै ढाँचामा वित्तीय कारोबार जारी राख्ने कि नयाँ संस्थागत संरचनामा जाने?
नेफ्स्कून भने नयाँ बैंकलाई आफ्नो मात्र बैंक नभई देशभरका प्रदेश तथा जिल्ला संघहरूको साझा वित्तीय पूर्वाधार बनाउने अवधारणामा अघि बढेको देखिन्छ। बैंकमार्फत सहकारी संस्थामा रहेको वित्तीय स्रोतको परिचालन, तरलता व्यवस्थापन र अन्तर–सहकारी वित्तीय कारोबारलाई संस्थागत गर्ने लक्ष्य प्रस्ताव गरिएको छ।
अबको मुख्य चुनौती पुँजी र सुशासन
प्रस्तावित बैंकको सफलता भने नाम वा संरचना बनाउनुमा मात्र निर्भर हुने देखिँदैन। कति पुँजी जुट्छ, कुन–कुन संघ सहभागी हुन्छन्, बैंकको स्वामित्व संरचना कस्तो हुन्छ, सञ्चालक र व्यवस्थापन कसरी छनोट हुन्छ तथा नियमन र सुशासन कसरी सुनिश्चित गरिन्छ भन्ने विषय निर्णायक हुनेछन्।
विशेषगरी विद्यमान राष्ट्रिय सहकारी बैंकले ठूलो निक्षेप, कर्जा र शाखा सञ्जाल हुँदाहुँदै पनि निष्क्रिय कर्जा तथा सञ्चित घाटाको चुनौती सामना गरिरहेको अवस्थामा नयाँ बैंक गठन गर्ने पहलले ‘नयाँ बैंक बनाउने कि भएका संस्थालाई बलियो बनाउने?’ भन्ने बहस पनि जन्माएको छ।
नेफ्स्कूनले भने प्रस्तावित बैंकलाई केवल अर्को वित्तीय संस्था नभई बचत तथा ऋण सहकारी अभियानको साझा वित्तीय संरचनाका रूपमा विकास गर्ने बताएको छ। यसका लागि संघहरूको साधारणसभाबाट सैद्धान्तिक सहमति, पुँजीको स्वघोषणा, सम्भाव्यता अध्ययन, कानुनी तथा नियामकीय सहजीकरण र प्रारम्भिक गठनसम्बन्धी प्रक्रिया अघि बढाउने तयारी गरिएको छ।
अबको प्रश्न नयाँ बैंक बन्छ कि बन्दैन भन्ने मात्र होइन—बन्ने बैंकले विगतका सहकारी वित्तीय संकटबाट के सिक्छ र सदस्यको बचतलाई कति सुरक्षित, पारदर्शी र दिगो ढंगले परिचालन गर्न सक्छ भन्ने हो।